MANGIRI, TESALONIKA VALENSIA (2026) PERBANDINGAN KINERJA REGRESI STEPWISE DAN LASSO DALAM PEMODELAN RETURN SAHAM PADA SEKTOR BAHAN BAKU BEI=COMPARISON OF STEPWISE AND LASSO REGRESSION PERFORMANCE IN STOCK RETURN MODELING IN THE INDONESIAN STOCK EXCHANGE RAW MATERIALS SECTOR. Skripsi thesis, Universitas Hasanuddin.
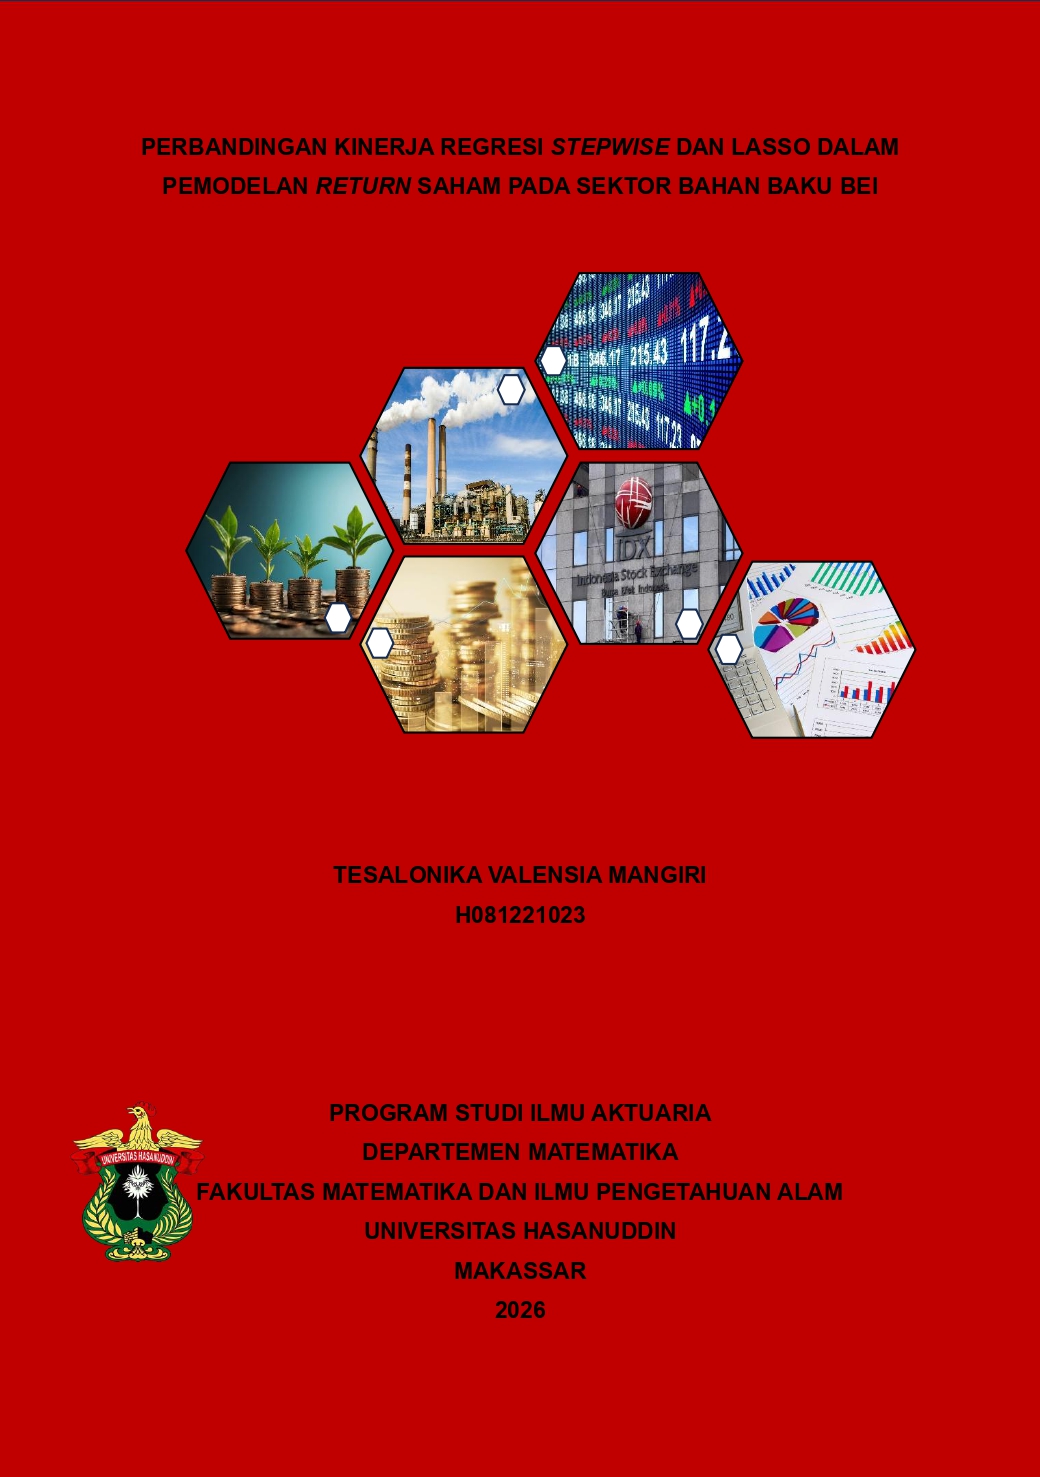 Image (COVER)
H081221023-b56JG0ve4AcCHUtK-20260311134011.jpg
Download (414kB)
 Text (BAB 1-2)
H081221023-1-2.pdf
Download (574kB)
Text (DAPUS)
H081221023-dp.pdf
Download (111kB)
Text (FULL TEKS)
H081221023-fulll.pdf
Restricted to Repository staff only until 6 March 2028.
Download (2MB)
Abstract (Abstrak)
Latar belakang. Sektor bahan baku merupakan tempat berinvestasi yang menjanjikan, sehingga penting untuk mengetahui faktor utama yang mempengaruhi model return saham. Rasio keuangan dan faktor makroekonomi berpengaruh terhadap return saham, namun karena terdapat masalah multikolinearitas, maka penelitian ini dilakukan dengan regresi stepwise dan LASSO yang mampu mengatasi permasalahan tersebut. Penggunaan data keuangan sektor ini juga masih sangat terbatas untuk pemodelan stepwise dan LASSO. Tujuan. Bertujuan untuk mengetahui prediktor utama dalam model return saham berdasarkan regresi stepwise dan LASSO, serta metode dengan hasil pemodelan terbaik berdasarkan Mean Squared Error (MSE). Metode. Sampel yang digunakan dalam penelitian adalah data laporan keuangan triwulan dan tahunan, serta return saham triwulan dari perusahaan yang bergabung dalam sektor bahan baku BEI, juga menggunakan data inflasi, nilai tukar, dan BI-Rate triwulan periode 2022 – 2024. Metode analisis dilakukan dengan regresi stepwise dan LASSO. Hasil. Regresi stepwise membentuk lima model secara berurutan, dan pada model kelima semua prediktor yang bergabung ke dalam model telah memenuhi kriteria regresi stepwise, selain itu tidak masuk model. Regresi LASSO menyusutkan koefisien prediktor menuju nol sebagai dampak dari diterapkannya pinalti berdasarkan parameter penyesuaian (λ) sebesar 0,002805456, sehingga beberapa prediktor tereliminasi. MSE regresi stepwise adalah 0,01866951 dan LASSO 0,01896617. Kesimpulan. Regresi stepwise mengeliminasi ROA, DER, dan CR. Regresi LASSO hanya mengeliminasi ROA. Dengan metode regresi stepwise merupakan metode terbaik untuk pemodelan return saham karena menghasilkan nilai MSE yang lebih kecil dibandingkan dengan LASSO.
| Item Type: | Thesis (Skripsi) |
|---|---|
| Uncontrolled Keywords: | rasio keuangan; faktor makroekonomi; multikolinearitas; seleksi variabel |
| Subjects: | H Social Sciences > HG Finance |
| Divisions (Program Studi): | Fakultas Matematika dan Ilmu Peng. Alam > Ilmu Aktuaria |
| Depositing User: | Unnamed user with username pkl2 |
| Date Deposited: | 14 Sep 2026 06:25 |
| Last Modified: | 14 Sep 2026 06:25 |
| URI: | http://repository.unhas.ac.id:443/id/eprint/57622 |
Actions (login required)

- View Item